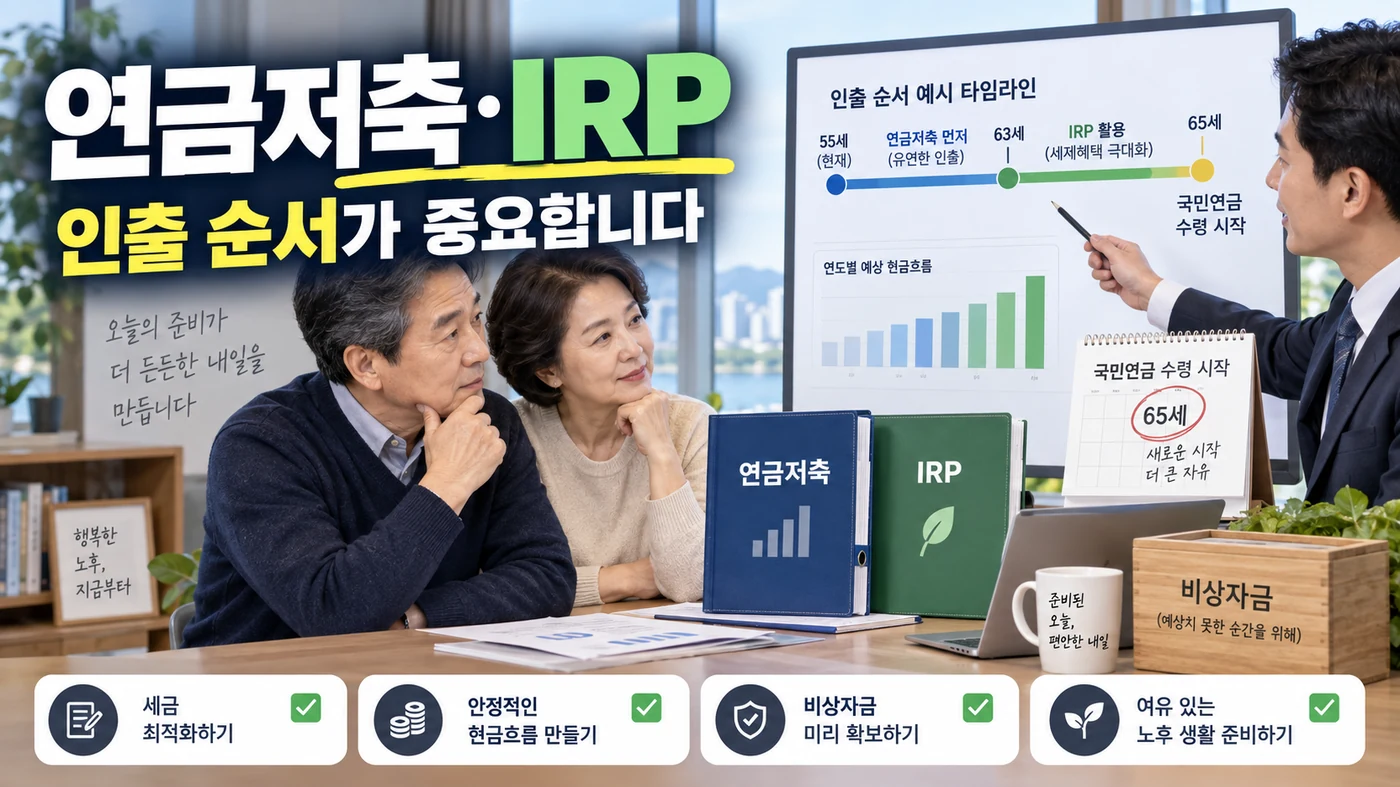

연금저축과 IRP를 동시에 갖고 있다면 수익률보다 먼저 인출 제한, 세액공제 여부, 국민연금 전 소득 공백, 비상자금 규모를 확인해야 합니다.
| 구분 | 확인할 것 | 판단 포인트 |
|---|---|---|
| 연금저축 | 세액공제 납입금·운용수익 | 연금 수령 조건 확인 |
| IRP | 퇴직금 원천·중도인출 제한 | 해지 전 대안 확인 |
| 생활비 공백 | 국민연금 시작 전 기간 | 연도별 부족액 계산 |
두 계좌는 쓰임이 다릅니다
연금저축과 IRP는 모두 노후계좌지만 실제 사용감은 다릅니다. IRP는 퇴직금이 들어오는 통로가 되기도 하고 중도인출 제한이 더 강하게 느껴질 수 있습니다.
먼저 해야 할 일은 계좌별 잔액을 보는 것이 아니라 돈의 출처를 나누는 것입니다. 퇴직금에서 온 돈인지, 내가 매년 납입한 돈인지, 세액공제를 받은 납입금인지 구분해야 합니다.
인출 순서는 생활비 표에서 나옵니다
국민연금이 시작되기 전까지 몇 년의 공백이 있는지, 매달 부족한 금액이 얼마인지, 비상금은 얼마나 남길지 계산해야 합니다.
계좌를 한 번에 해지하면 편해 보이지만 노후 자금의 방어력이 약해질 수 있습니다. 가능한 한 연금 수령 조건을 맞춰 나누어 받는 방향을 먼저 검토하는 것이 좋습니다.
오늘 바로 확인할 체크리스트
- 계좌별 돈의 출처 나누기
- 비상금 6~12개월치 남기기
- 국민연금 전 공백기 계산
- 해지보다 연금 수령 가능성 먼저 확인
마지막 정리
이 문제는 검색어 하나로 끝나는 문제가 아니라 내 자료가 어떤 순서로 연결되는지에 따라 답이 달라집니다. 날짜, 금액, 가족관계, 증빙자료를 따로 놓고 보면 어느 기관에 무엇을 물어야 하는지 보입니다.
기억에 의존하지 말고 화면 캡처, 영수증 사진, 상담 기록을 남겨두세요. 돈과 자격이 연결된 문제는 시간이 지나도 설명 가능한 기록이 있어야 나중에 흔들리지 않습니다.
연금저축과 IRP는 모두 노후계좌지만 인출 조건과 세금 흐름이 다릅니다. 계좌 이름보다 돈의 출처를 먼저 구분해야 합니다.
국민연금이 시작되기 전까지의 소득 공백을 계산하면 어느 계좌를 언제 열어야 하는지 보입니다. 막연히 수익률이 낮은 계좌부터 해지하면 계획이 흔들릴 수 있습니다.
비상금은 연금계좌 밖에 따로 남겨두는 것이 좋습니다. 예상치 못한 병원비나 가족지원비 때문에 연금계좌를 급하게 깨는 상황을 줄일 수 있습니다.
계좌별 역할을 나누기
연금저축은 개인이 꾸준히 납입한 돈이 중심이고, IRP는 퇴직금이 들어오는 통로가 되기도 합니다. 두 계좌를 같은 통장처럼 보면 인출 제한과 세금 차이를 놓칠 수 있습니다.
국민연금 전 공백 계산
국민연금이 65세부터 시작되는데 은퇴가 60세라면 5년의 공백이 생깁니다. 이 기간에 매달 부족한 생활비가 얼마인지 계산하면 어떤 계좌에서 얼마씩 꺼낼지 순서가 보입니다.
참고자료
확인일: 2026년 9월 24일
한 번 더 정리하면, 가장 중요한 것은 결론을 서두르지 않는 것입니다. 먼저 내 상황을 자료로 정리하고, 그다음 제도 기준을 대입해야 합니다. 이렇게 하면 막연한 불안이 줄고 다음 행동이 분명해집니다.