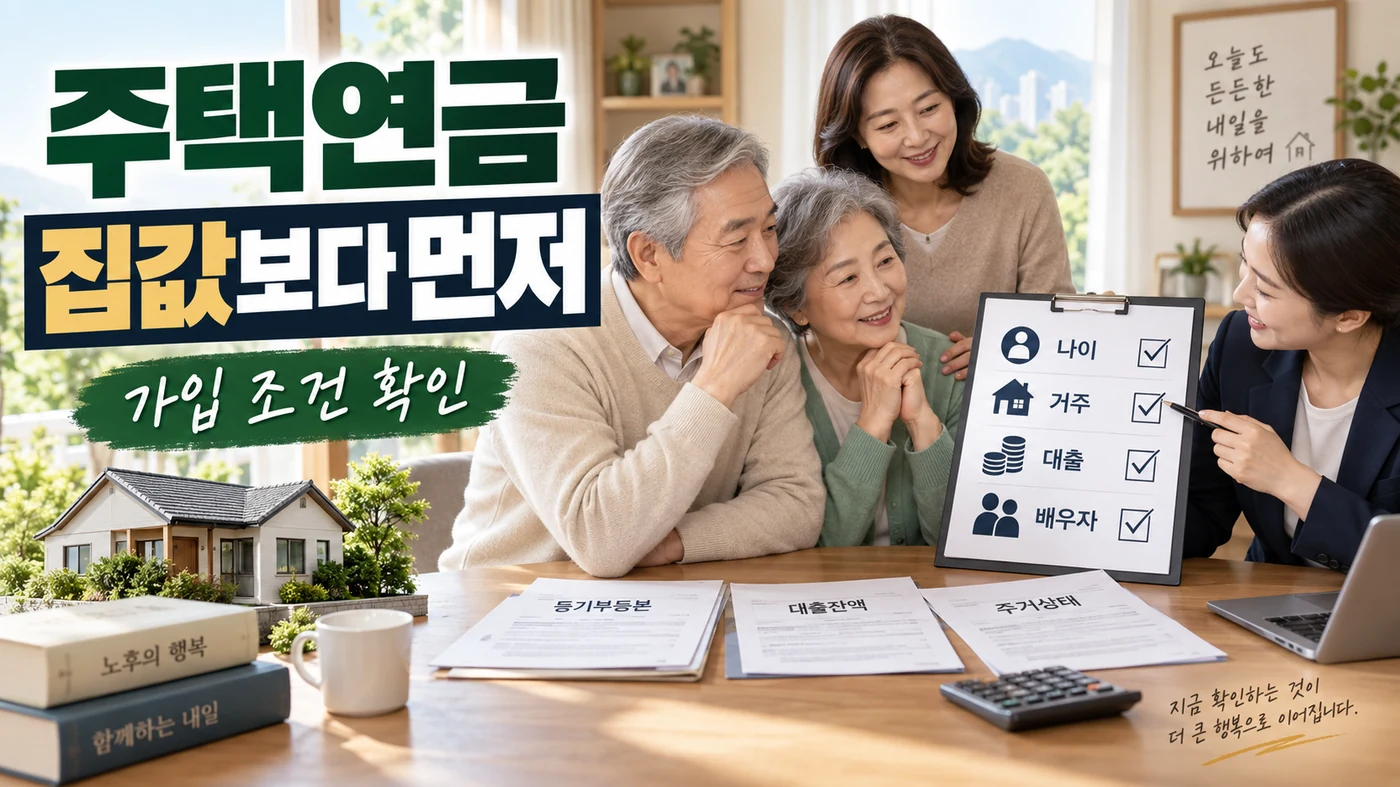

주택연금은 집값보다 가입 조건을 먼저 봐야 합니다. 부부 나이, 주택 보유 형태, 실제 거주 여부, 기존 대출, 배우자 승계 가능성을 확인한 뒤 월 지급액 계산으로 넘어가야 합니다.
| 구분 | 확인할 것 | 판단 포인트 |
|---|---|---|
| 나이 | 부부 기준 나이 | 가입 가능 여부와 월액 영향 |
| 거주 | 실제 거주 여부 | 이사 계획 있으면 재검토 |
| 대출 | 잔액·금리·만기 | 월 지급액 차이 가능 |
집값은 첫 관문이 아닙니다
주택연금을 알아볼 때 가장 궁금한 것은 매달 얼마가 나오느냐입니다. 하지만 상담 순서는 다릅니다. 나이, 주택 보유, 거주 여부, 담보대출, 배우자 조건이 맞지 않으면 집값 계산은 큰 의미가 없습니다.
기존 주택담보대출이 남아 있으면 실제 받을 수 있는 월 지급액이 기대와 달라질 수 있습니다. 상담 전에는 집값 추정보다 등기, 대출 잔액, 부부 나이, 실제 거주 상태를 먼저 확인하는 것이 좋습니다.
생활방식의 선택입니다
주택연금은 집을 팔지 않고 거주하면서 현금흐름을 만드는 방식입니다. 단순히 월 지급액만 비교하면 부족합니다. 앞으로 이 집에 계속 살 계획인지, 자녀에게 집을 남기는 것이 중요한지 함께 봐야 합니다.
부부 중 한 사람이 먼저 사망했을 때 남은 배우자가 계속 거주하고 받을 수 있는지도 중요합니다. 노후에는 월 지급액보다 끊기지 않는 안정성이 더 큰 가치가 될 수 있습니다.
오늘 바로 확인할 체크리스트
- 부부 나이와 거주 상태 확인
- 등기와 주택 보유 현황 확인
- 대출 잔액과 금리 정리
- 자녀와 거주·상속 계획 이야기
마지막 정리
이 문제는 검색어 하나로 끝나는 문제가 아니라 내 자료가 어떤 순서로 연결되는지에 따라 답이 달라집니다. 날짜, 금액, 가족관계, 증빙자료를 따로 놓고 보면 어느 기관에 무엇을 물어야 하는지 보입니다.
기억에 의존하지 말고 화면 캡처, 영수증 사진, 상담 기록을 남겨두세요. 돈과 자격이 연결된 문제는 시간이 지나도 설명 가능한 기록이 있어야 나중에 흔들리지 않습니다.
주택연금은 집값만 보고 판단하면 안 됩니다. 실제 거주 여부, 기존 대출, 배우자 승계 가능성이 먼저 확인되어야 합니다.
기존 담보대출이 있으면 예상 월 지급액과 실제 체감 금액이 달라질 수 있습니다. 상담 전에 대출 잔액과 금리, 만기를 정리하세요.
자녀와의 대화도 필요합니다. 부모에게는 생활비 문제지만 자녀에게는 상속 기대와 연결될 수 있어 미리 설명해두는 편이 좋습니다.
집값 계산 전 확인할 현실 조건
주택연금은 집값만 높다고 바로 결정할 문제가 아닙니다. 실제 거주 중인지, 기존 담보대출이 있는지, 부부 중 한 사람이 사망한 뒤 남은 배우자가 계속 받을 수 있는지가 먼저입니다.
자녀와 미리 이야기할 부분
부모에게 주택연금은 생활비 문제지만 자녀에게는 상속 기대와 연결될 수 있습니다. 가입 여부를 결정하기 전 주거 계획, 병원비 가능성, 상속보다 생활 안정이 우선인지 가족이 함께 이야기하는 것이 좋습니다.
참고자료
확인일: 2026년 9월 24일
한 번 더 정리하면, 가장 중요한 것은 결론을 서두르지 않는 것입니다. 먼저 내 상황을 자료로 정리하고, 그다음 제도 기준을 대입해야 합니다. 이렇게 하면 막연한 불안이 줄고 다음 행동이 분명해집니다.